Quien busca "valor disminuido vehículo Texas" después de un choque casi siempre tiene la misma duda: el taller dejó la troca como nueva, pero el concesionario ahora ofrece miles de dólares menos. Esa diferencia tiene nombre, y en muchos casos se puede cobrar.
Las reglas son más estrechas de lo que dicen muchos sitios en internet. Quién paga depende de qué póliza usa, de cómo quedó la reparación y de qué tan bien pueda probar la pérdida.
Puntos clave sobre el valor disminuido en Texas
- Plazo: una demanda por daños a su vehículo por lo general debe presentarse dentro de dos años después del choque.
- Quién paga: el seguro de responsabilidad del conductor culpable podría deber el valor disminuido. Su propio seguro normalmente no, bajo la póliza estándar de Texas.
- Lo que hace el seguro: el ajustador con frecuencia ofrece una cifra pequeña sacada de una fórmula interna, o dice que "no paga valor disminuido".
- El papel de su abogado: nuestro equipo reúne el expediente de reparación y una tasación independiente, y presenta la pérdida junto con el reclamo por lesiones.
- El riesgo de hacerlo solo: firmar un finiquito de daños materiales demasiado pronto puede cerrar el reclamo antes de empezar.
¿Le pueden pagar lo que su carro perdió de valor después de un choque en Texas?
Sí, si otro conductor tuvo la culpa. En Texas, por lo general puede reclamar la baja en el valor de su vehículo al seguro del culpable, aunque la reparación haya quedado bien. Su propio seguro normalmente no la paga. Cada caso es diferente, y un abogado puede ayudarle a entender sus opciones.
Datos sobre choques con daños materiales
- La mayoría de los choques en el condado de Harris no dejan heridos. El reporte de choques por condado de TxDOT registra 73,155 choques sin lesiones de un total de 107,472 en 2025. Para muchas familias, el reclamo del carro es todo el reclamo.
- Un choque reportable cada 59 segundos en Texas. Según los datos de choques de TxDOT de 2025, miles de vehículos quedan cada año con un choque en su historial.
- $25,000 de cobertura mínima para daños materiales. La sección 601.072 del Código de Transporte exige ese mínimo. En una troca o SUV reciente, la reparación, la renta y el valor perdido pueden agotarlo rápido.
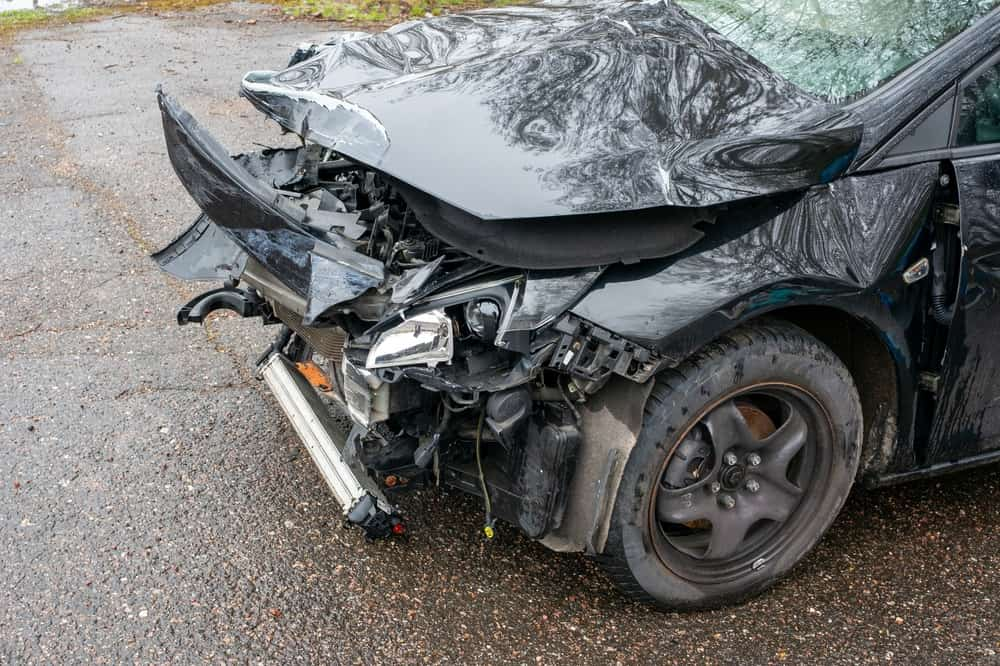
¿Qué es el valor disminuido de un vehículo?
El valor disminuido es la diferencia entre lo que valía su vehículo justo antes del choque y lo que vale después de repararlo. Los compradores y concesionarios pagan menos por un carro con un choque en su historial, así que la pérdida es real aunque el carro funcione perfecto.
Por qué un carro reparado vale menos
La depreciación del auto después de un accidente viene sobre todo de su historial. Los reportes de historial vehicular y las herramientas de tasación de los concesionarios marcan los choques reportados, y muchos compradores ofrecen menos o no compran.
Los daños al chasis, las bolsas de aire activadas y las reparaciones estructurales suelen causar las bajas más fuertes. En Houston, donde muchas familias trabajan con su troca, esa diferencia se nota al momento de vender o cambiar.
Tres tipos de valor disminuido
Los tasadores suelen hablar de tres tipos de pérdida:
- Valor disminuido inherente: la pérdida por el solo historial del choque, aun con una buena reparación. La mayoría de los reclamos en Texas se enfocan aquí.
- Valor disminuido por mala reparación: la pérdida adicional por un mal trabajo, como pintura que no combina, piezas genéricas o paneles desalineados.
- Valor disminuido inmediato: la baja justo después del choque, antes de reparar. Importa menos una vez que el carro queda arreglado.
¿Quién paga el valor disminuido en Texas?
En Texas, normalmente paga el seguro de responsabilidad del conductor culpable. Su propia aseguradora por lo general no debe el valor disminuido bajo su cobertura de choque o integral si la reparación quedó bien hecha.
| Tipo de reclamo | Póliza de quién | ¿Se debe el valor disminuido? |
|---|---|---|
| Choque (collision) o integral (comprehensive) | La suya | Por lo general no, si la reparación es adecuada |
| Motorista sin seguro o con seguro insuficiente | La suya | Podría deberse, según el TDI |
| Reclamo de responsabilidad (contra el culpable) | La del culpable | Por lo general se puede cobrar como daño material |
¿Su propio seguro le paga el valor disminuido?
Casi nunca. En el caso American Manufacturers Mutual Insurance Co. v. Schaefer (2003), la Corte Suprema de Texas decidió que la póliza estándar de auto no cubre la pérdida de valor de mercado cuando el carro se reparó de forma completa y adecuada.
La póliza promete "reparar o reemplazar", no compensar la mala fama que deja un choque.
Hay una excepción limitada. Un boletín del Departamento de Seguros de Texas (TDI) indica que su aseguradora podría deberle la pérdida de valor bajo la cobertura de motorista sin seguro o con seguro insuficiente (UM/UIM). Nuestro artículo sobre la cobertura de motorista sin seguro en Texas explica cómo funciona.
El reclamo contra el seguro del culpable
Reclamar al seguro del otro conductor es un reclamo de terceros, y ahí las reglas cambian. El mismo boletín del TDI dice que la aseguradora de responsabilidad podría deber la pérdida de valor de mercado "sin importar qué tan completa haya sido la reparación".
La Corte Suprema de Texas mide el daño a bienes personales como la diferencia en el valor de mercado inmediatamente antes y después del daño. En un carro reparado, esa diferencia es el valor disminuido.
Cómo se prueba un reclamo de valor disminuido
Se prueba con evidencia del valor del carro antes del choque y después de la reparación, respaldada por los papeles del taller. La tasación independiente suele ser la pieza central, porque el ajustador rara vez acepta la cifra del dueño por sí sola.
¿Qué documentos ayudan a probar la pérdida?
Un reclamo sólido por lo general incluye:
- La factura final de la reparación y las fotos del daño que tomó el taller.
- El reporte policial del choque (CR-3), que se compra en línea a TxDOT.
- Una tasación por escrito de un tasador independiente, no pagado por la aseguradora.
- Ofertas de concesionarios que conocían el historial del choque.
Casi todos estos papeles vienen en inglés. En nuestra firma, nuestro equipo los revisa y se los explica en español antes de presentar nada.
Cómo calcula el seguro la pérdida
Muchas aseguradoras usan fórmulas internas que parten de un porcentaje pequeño del valor del carro y lo recortan otra vez por gravedad del daño y millaje. El resultado a menudo se parece poco a lo que de verdad descuenta un concesionario.
Una tasación independiente le da una cifra basada en el mercado real.
Problemas comunes con estos reclamos
Los problemas más comunes son la negativa, las ofertas bajas y los finiquitos que cierran el reclamo sin que usted lo note. Conocer las tácticas del ajustador ayuda a responder.
- "Nosotros no pagamos valor disminuido." Eso suele ser cierto para su propia póliza, pero no para un reclamo contra el culpable. Nuestros abogados por lo general responden con el boletín del TDI y la tasación.
- Culpa compartida. Si la aseguradora dice que usted tuvo parte de la culpa, rebaja el valor disminuido en el mismo porcentaje.
- Finiquitos anticipados. El cheque por daños puede venir con un documento que libera "todos los daños a la propiedad". Leerlo con calma antes de firmar importa.
- Carros viejos o con mucho millaje. La aseguradora alega que tenían poco valor que perder.
Nuestro artículo sobre cómo tratar con los ajustadores de seguros explica estas tácticas con más detalle.
Leyes y plazos de Texas para daños al vehículo
Texas le da dos años para demandar por daños a su vehículo, reduce lo que recibe si usted comparte la culpa y no aplica sus multas por pago tardío a los reclamos contra el seguro de otro conductor.
¿Cuánto tiempo tiene para reclamar el valor disminuido?
Por lo general, dos años desde el choque. La sección 16.003 del Código de Práctica y Remedios Civiles fija ese plazo para demandas por daños a la propiedad, igual que para lesiones personales. Negociar con el ajustador no detiene el reloj.
Cómo afecta la culpa compartida
Texas usa la responsabilidad proporcional, según la sección 33.001. Si le asignan un 20% de la culpa, recibe un 20% menos. Si tiene más del 50%, no recibe nada del otro conductor.
Por qué no aplican las reglas de pago puntual
Los plazos y el interés de castigo del 18% del Capítulo 542 del Código de Seguros se aplican a reclamos de primera parte, es decir, bajo su propia póliza. Reclamar al seguro del culpable es un reclamo de terceros, así que esas multas no aplican.
La presión en estos casos viene de la evidencia y, cuando hace falta, de una demanda.
Qué puede incluir la compensación
Un reclamo por daños materiales contra el culpable puede incluir más que la factura del taller. Con frecuencia la aseguradora paga la reparación y da el caso por cerrado, y usted se queda con una pérdida sin cobrar.
- Reparación: el costo razonable de dejar el carro como estaba.
- Valor disminuido: el valor de mercado que perdió después de repararlo.
- Pérdida de uso: un carro rentado, o su valor razonable, mientras no tuvo el suyo. En el caso J&D Towing, LLC v. American Alternative Insurance Corp. (2016), la Corte Suprema de Texas permitió la pérdida de uso aun cuando el vehículo se destruye, por un periodo razonable.
- Otros gastos: grúa, almacenaje y objetos dañados dentro del carro.
Las lesiones son una parte aparte del reclamo, con su propia evidencia y su propio valor.
¿Cuándo conviene hablar con un abogado?
Conviene hablar con un abogado si usted salió herido, si la pérdida de valor es grande o si la aseguradora niega el reclamo de plano. Si su única pérdida es una baja pequeña de valor, podría manejarlo usted mismo, y se lo diremos con honestidad.
La mayoría de nuestros clientes llaman porque alguien salió lastimado. Entonces nuestros abogados y administradores de casos manejan el reclamo del carro y el de lesiones juntos, para que un finiquito no perjudique al otro. Nuestra página de abogado de accidentes de auto en Houston explica cómo trabajamos.
Cómo proteger el valor de su reclamo
A muchos conductores les ayuda empezar a armar el reclamo mientras el carro sigue en el taller. Unos pasos sencillos al principio suelen fortalecer la tasación después.
- Guardar fotos del carro antes del choque, como fotos recientes o del anuncio de compra.
- Pedir al taller una factura detallada que diga si usó piezas originales del fabricante (OEM) o genéricas.
- Conservar los recibos de mantenimiento que muestran cómo estaba el carro.
- Esperar a entender qué cubre un finiquito antes de firmarlo.
Preguntas sobre el valor disminuido respondidas por abogados
¿Puedo reclamar valor disminuido si mi carro fue pérdida total?
No. Un carro declarado pérdida total se paga según su valor real en efectivo antes del choque, así que no queda un carro reparado que pierda valor. Todavía podría reclamar la pérdida de uso por un periodo razonable, más grúa y almacenaje.
¿Tengo que vender mi carro para probar la pérdida?
No. La mayoría de los reclamos se prueban con una tasación del valor antes y después de la reparación. Las ofertas de concesionarios ayudan, pero no necesita vender el carro.
¿Puedo reclamar valor disminuido si el carro es rentado a largo plazo (lease)?
Con frecuencia la compañía de arrendamiento, como dueña, tiene el reclamo, pero muchos contratos le pasan a usted la pérdida al devolver el carro. Lo primero es leer las condiciones de daños y devolución del contrato, y un abogado puede aclarar quién puede reclamar.
¿Vale la pena reclamar en un carro con muchos años?
Depende del carro. Un sedán con mucho millaje quizá pierda poco, mientras que una troca más vieja en buen estado todavía puede perder valor real en el mercado de Houston. Un tasador puede decirle si los números justifican el esfuerzo.
¿Puedo reclamar valor disminuido por una motocicleta o una troca de trabajo?
Sí. La regla del valor de mercado antes y después del daño aplica a cualquier vehículo, incluidas motocicletas, trocas de trabajo y camionetas de un negocio. En un vehículo que usa para ganarse la vida, el tiempo razonable sin él también puede formar parte del reclamo por pérdida de uso.
Usted pagó por un carro limpio. El seguro debe pagar lo que perdió.
Usted no escogió manejar un carro con un choque en su historial. Hizo sus pagos, le dio mantenimiento y contaba con ese valor para el día de venderlo. El error de otra persona se llevó una parte.
The Calderon Law Firm ofrece una consulta gratis y trabaja por honorarios de contingencia, por lo general entre el 33% y el 40% de lo que se recupere en Texas. No cobramos a menos que ganemos, y nunca nos llevamos más dinero que usted.
Aquí le atendemos directamente en español, sin intérprete. Llámenos las 24 horas al +1 (346) 999-5673 o visítenos en 6750 W Loop S #920, en Bellaire, sobre el West Loop de Houston.